Банки России: кредиты, карты, вклады и счета для бизнеса
FNCE.RU — независимый гид по банковским продуктам. Без «лучших предложений» и рекламы: только механика — как банк считает проценты, что писать в заявке, где скрываются комиссии и как сравнивать условия самостоятельно. Для физлиц, самозанятых, ИП и небольшого бизнеса.
Разделы проекта
Шесть разделов закрывают полный цикл общения с банком — от бытовой покупки в кредит до расчётного счёта компании. Каждый раздел — это обзорная страница и подробные разборы по конкретным продуктам.
Кредиты
Потребительский кредит: аннуитет и дифференцированные платежи, полная стоимость кредита, рефинансирование и досрочное погашение без потерь.
Банковские карты
Дебетовые и кредитные: как работают беспроцентные периоды, где у карт реальные комиссии и как устроен кешбэк за пределами рекламы.
Вклады
Проценты и капитализация, срочные и накопительные счета, страхование вкладов и лимит защиты — как считать доход самому.
Ипотека
Как устроен ипотечный кредит: первый взнос, страхование, досрочное погашение и что сравнивать, кроме ставки из рекламы.
РКО для бизнеса
Расчётно-кассовое обслуживание: что входит, из чего состоят тарифы, как считать реальную цену счёта для ИП и небольшого ООО.
Как работают банки
Ликвидность, кредитный риск, ключевая ставка ЦБ и цифровой рубль — банковская система без формул, но точно.
Практические разборы — договоры, кредитная история, безопасность онлайн-банка — собраны в блоге.
Зачем понимать механику, если есть агрегаторы
Агрегатор показывает отсортированный список, но не объясняет, по какой логике список построен и что случится после нажатия «Оформить».
Разница между «выбрать по ставке из рекламы» и «понимать механику» измеряется деньгами. Рекламная ставка — это лучшее предложение для идеального заёмщика; ваша персональная будет выше, и предугадать на сколько невозможно без понимания, что на неё влияет. Полная стоимость кредита (ПСК) в документах отличается от ставки в баннере, потому что включает обязательные страховки и комиссии. Кешбэк «до 10%» на практике означает категории, лимиты и округления. Всё это не обман — это условия, которые написаны мелким шрифтом, и наш проект учит этот шрифт читать.
Карта продуктов: что когда выбирать
| Задача | Инструмент | Что обязательно проверить | Разбор на FNCE |
|---|---|---|---|
| Купить вещь, вернуть деньги с зарплаты | Кредитная карта с беспроцентным периодом | границы льготного периода и снятие наличных | [('Кредитные карты', '/karty/kreditnaya-karta/')] |
| Занять крупную сумму на ремонт | Потребительский кредит | ПСК, график платежей, страхование | [('Как выбрать кредит', '/kredity/kak-vybrat-potrebitelskiy-kredit/')] |
| Копить на цель | Вклад с капитализацией | фиксация ставки, условия пополнения | [('Как выбрать вклад', '/vlady/kak-vybrat-vklad/')] |
| Держать резервный фонд | Накопительный счёт | изменяемость ставки, лимиты снятия | [('Вклады', '/vlady/')] |
| Купить жильё | Ипотека | полный платёж со страховками, первый взнос | [('Как работает ипотека', '/ipoteka/kak-rabotaet-ipoteka/')] |
| Принимать оплату как ИП | Расчётный счёт (РКО) | платёжки, снятие, интерфейс — в сумме | [('Что такое РКО', '/rko/chto-takoe-rko/')] |
Проценты: главный навык банковского клиента
Большинство споров с банком — от непонимания одного из двух механизмов начисления процентов. Первый — кредитный: аннуитетный платёж одинаков весь срок, но в первые годы состоит в основном из процентов; дифференцированный платёж убывает, потому что проценты начисляются на остаток долга. Второй — депозитный: без капитализации проценты платятся на исходную сумму, с капитализацией — на сумму с накопленными процентами, и кривая дохода ускоряется.
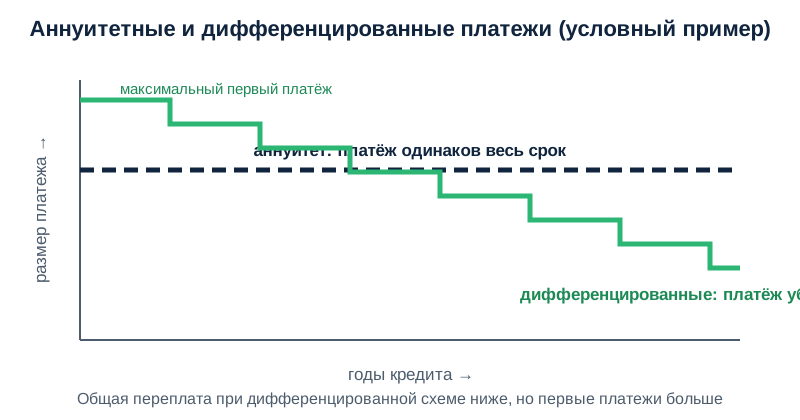
Обе схемы честные, но по-разному распределяют нагрузку. Какая выгоднее именно вам и как проверить график платежей в договоре — в разборе досрочного погашения и статье про чтение кредитного договора.
Система защиты: что делает государство
Банковский сектор в России регулируется жёстко, и часть рисков снята с граждан законом. Вклады физлиц застрахованы: при отзыве лицензии у банка вкладчик получает выплату в пределах 1,4 млн рублей на банк, включая проценты, — организует выплаты государственная корпорация страхования вкладов. Дистанционные операции защищены требованием подтверждения, а деятельность банков контролирует Центральный банк, который публикует и отзыв лицензий, и базовую ставку экономики.
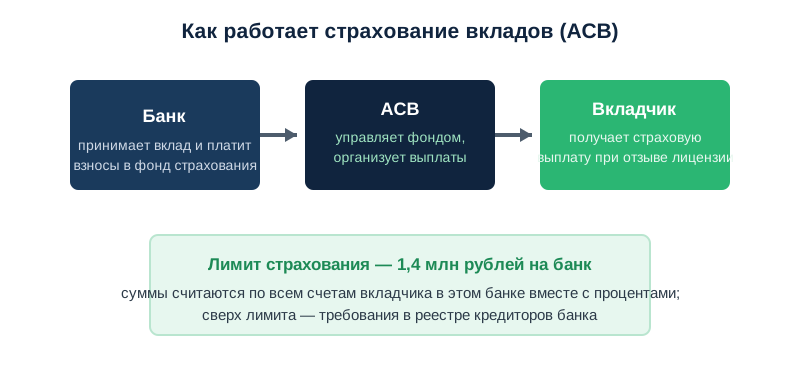
Как устроен лимит и что делать с суммами свыше него — в статье о страховании вкладов; как проверить банк перед крупным вкладом — в блоге.
Для бизнеса: деньги считаются иначе
У бизнеса свои инструменты: расчётный счёт, РКО, эквайринг, зарплатные проекты. Цены здесь устроены как у мобильного оператора: тариф на «абонентку» ничего не значит без подсчёта платёжек, снятий и внесений наличных — реальная стоимость складывается из операций конкретной компании. Мы учим считать эту стоимость до открытия счёта, а не после первой выписки.
Три кита финансовой грамотности
Первый кит — сравнение по полной стоимости. Реклама показывает ставку, честный расчёт — ПСК и полный платёж со страховками; мы учим сводить любое предложение к этим двум числам. Второй — дисциплина графика: большинство переплат рождается не ставкой, а структурой платежей, забытыми досрочками и просрочками; механику графиков мы разбираем на графиках и таблицах. Третий — страховка системы: государство берёт на себя часть рисков (страхование вкладов, надзор ЦБ, законы о кредитах), и знание этих границ — такой же актив, как ставка.
На этих трёх правилах держатся все разделы: от кредитки до расчётного счёта компании. Никакие из них не требуют экономического образования — только привычки сверять цифры перед подписанием.
Как пользоваться сайтом
У вас есть конкретная задача — начните с соответствующего раздела и идите от обзора к узким разборам. Задача общая («навести порядок в деньгах») — начните с блога: статьи про кредитную историю и договор — универсальный вход. Между материалами везде перелинковка: «Смотрите также» внизу страницы ведёт к соседним темам, поэтому заблудиться сложно, а срезать к нужному — легко.
Материалы не устаревают морально: мы принципиально не публикуем переменные величины (ставки, тарифы, лимиты программ), а объясняем постоянную механику — формулы, правила сравнения, права заёмщика и вкладчика. То, что меняется, вы проверяете на первоисточниках на дату решения — и в каждой статье есть блок, напоминающий, что именно проверить.
Банковская грамотность в шести вопросах
Проект отвечает на шесть вопросов, которые покрывают почти всё бытовое общение с банками. Что я на самом деле заплачу за кредит? — полная стоимость и график. Почему мне предлагают страховку и обязательна ли она? — раздел страховок и права отказа. Как посчитать доход вклада без калькулятора банка? — формула сложного процента. Что будет с моими деньгами, если у банка отзовут лицензию? — система страхования. Почему банк отказал или дал высокую ставку? — скоринг и кредитная история. Как принимать платежи и платить контрагентам без переплат? — РКО для бизнеса.
Каждый ответ устроен одинаково: механика на пальцах, таблица для сравнения, чек-лист действий и честный список того, что вы должны проверить сами в своих документах. Формат сознательно повторяется: predictability помогает пользоваться справочником, а не читать его как ленту.
История домена и проекта
fnce.ru живёт с 2011 года: сначала здесь работал коллективный блог «Про Финансы» о личных деньгах и заработке, позднее — информационный портал о банках России для физлиц и бизнеса. В 2026 году проект перезапущен как независимый образовательный ресурс в той же тематике. Подробности и редакционные принципы — на странице о проекте.
Частые вопросы
FNCE.RU — это банк или сервис подбора продуктов?
Нет. Это информационный проект о банках России: мы объясняем, как устроены кредиты, карты, вклады, ипотека и расчётные счета, чтобы вы понимали механику до визита в банк. Мы не выдаём кредиты, не принимаем вклады и не подбираем продукты конкретных банков.
Почему на сайте нет актуальных ставок и рейтингов банков?
Ставки меняются вслед за ключевой ставкой Центрального банка, и любая опубликованная цифра устаревает за недели. Вместо устаревших таблиц мы объясняем, из чего складывается ставка и как сравнивать предложения самостоятельно на момент обращения. Актуальные условия — только на сайтах банков и в агрегаторах банков.
Что такое ключевая ставка и почему о ней все говорят?
Это ставка, по которой Центральный банк выдаёт коммерческим банкам деньги. Она — ориентир стоимости денег в экономике: когда она растёт, кредиты дорожают, а вклады становятся доходнее; когда снижается — наоборот. Как именно проходит эта цепочка, разобрано в разделе «Как работают банки».
Вклады в банках застрахованы?
Вклады физических лиц в участвующих банках застрахованы государственной системой: при отзыве у банка лицензии вкладчик получает выплату в пределах установленного законом лимита — 1,4 млн рублей на один банк, включая проценты. Суммы сверх лимита включаются в реестр требований кредиторов. Как это работает — в статье о страховании вкладов.
Чем кредитная карта отличается от кредита наличными?
Кредиткой вы пользуетесь возобновляемо: в пределах лимита можно тратить и возвращать много раз, а в беспроцентный период проценты не начисляются. Кредит наличными выдаётся разово и гасится по графику. Переплата и дисциплина у этих продуктов разные — подробное сравнение в разделе о картах.
Можно ли доверять независимым сайтам о банках?
Проверяйте три вещи: есть ли у сайта монетизация (кнопки «Оформить», партнёрские ссылки — значит, есть конфликт интересов), публикует ли он переменные величины как факты (актуальные ставки устаревают за недели) и ссылается ли на нормативные источники. Честный проект объясняет механику и отправляет сверять цифры к первоисточникам, а не продаёт конкретный продукт.
Вы даёте финансовые рекомендации?
Нет. Материалы носят общеобразовательный характер и не являются индивидуальной финансовой рекомендацией: у каждого читателя своя ситуация. Что мы можем — объяснить механику, термины и правила сравнения, чтобы решение вы принимали осознанно.