Вклады: как считать доход и не спутать инструменты
Вклад — самый понятный банковский продукт: вы даёте банку деньги на срок, банк платит проценты. Непонятности начинаются в деталях: как именно считаются проценты, чем вклад отличается от накопительного счёта и что защищено, а что нет.
Разборы раздела
Как выбрать вклад
Срок, пополнение, снятие, льготные условия расторжения — разбор параметров под конкретную цель.
Капитализация процентов
Простой и сложный процент, частота начислений, как пересчитать обещанную доходность самому.
Страхование вкладов
Как работает система: лимит 1,4 млн на банк, что с процентами и валютными вкладами, что делать сверх лимита.
Два инструмента под две задачи
| Критерий | Срочный вклад | Накопительный счёт |
|---|---|---|
| Ставка | фиксирована на срок договора | плавающая, банк может менять |
| Снятие | досрочное — обычно с потерей процентов | в любой момент без потерь |
| Пополнение | зависит от условий вклада | как правило, свободное |
| Для чего | цель со сроком: отпуск, первый взнос | резервный фонд, подушка |
| Страхование | да, в общем лимите 1,4 млн на банк | да, в том же лимите |
Ставка зависит от ключевой
Доходность вкладов не берётся из воздуха: банки ориентируются на ключевую ставку Центрального банка, добавляя или вычитая собственную маржу и потребность в деньгах. Когда ключевая ставка растёт, новые вклады становятся доходнее, а старые фиксации выглядят скромно; при снижении — наоборот. Как проходит эта цепочка — в статье о ставке ЦБ.
Налоги на процентный доход: коротко
Процентный доход по вкладам облагается НДФЛ, но не весь: закон предусматривает необлагаемый процентный доход за год, размер которого привязан к максимальной ключевой ставке за этот год и сумме вкладов. Доход сверх необлагаемого минимума банк, как налоговый агент, удержит сам — специально что-то декларировать обычно не требуется. Точные формулы и лимиты меняются год от года: перед крупным размещением проверьте актуальный порядок на дату получения дохода.
Частый вопрос — комбинирование: можно ли держать резерв на накопительном счёте и одновременно копить на цель во вкладе. Можно и нужно: это два разных инструмента с разными задачами, и их совместное использование — признак зрелой финансовой привычки, а не избыточности. Подушка должна быть доступна завтра утром, целевые деньги — работать весь срок без соблазна залезть в них. Разделение целей по инструментам — первый навык вкладчика, и он важнее погони за десятой долей процента в рекламном буклете.
Как проверить банк перед крупной суммой — в чек-листе блога; математику доходности — в разборе капитализации.
Частые вопросы
Вклад и накопительный счёт — в чём разница?
Вклад — договор на срок с фиксированными условиями: снять раньше конца срока обычно можно, но по пониженной ставке и с потерей процентов. Накопительный счёт бессрочный: деньги доступны в любой момент, но ставка плавающая и может измениться по решению банка. Отсюда правило: под цель со сроком — вклад, под резервный фонд — накопительный счёт.
Капитализация сильно увеличивает доход?
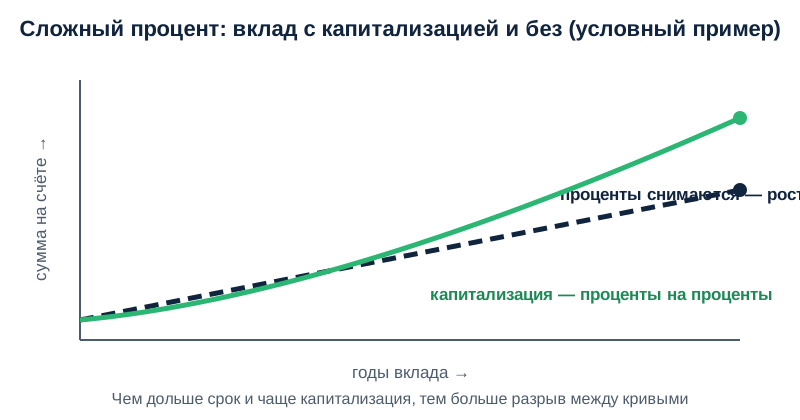
Заметно — на длинных сроках и частых выплатах. Проценты присоединяются к сумме, и следующие начисляются уже на большую базу. На коротком вкладе эффект небольшой, на многолетнем — существенный; кривые расходятся по мере срока. Как посчитать — в разборе о капитализации.
Что именно страхует государство во вкладах?
Деньги физических лиц в участвующих банках: при отзыве лицензии выплачивается сумма вкладов с процентами в пределах 1,4 млн рублей на один банк. Лимит считается по всем вашим счетам в этом банке суммарно. Если держите несколько вкладов в одном банке на общую сумму выше лимита, защищена только часть — распределение по банкам расширяет защиту.
Стоит ли гнаться за самой высокой ставкой?
Ставка выше рынка — либо акция с коротким окном, либо плата за жёсткие условия: длительный срок без пополнения, запрет снятия без потери процентов, привязка к другим продуктам. Читайте договор целиком: доходность имеет смысл только вместе с гибкостью, которая вам нужна.