Как работают банки: система за прилавком
Банк — посредник между теми, у кого деньги есть, и теми, кому они нужны. Почти всё, что вы видите в отделении и приложении — ставки, отказы, проверки документов, — следствия этого посредничества и правил, которые писала система, а не конкретный менеджер.
Разборы раздела
Ликвидность банка
Способность платить по обязательствам каждый день: нормативы, резервы, почему «все сразу забрали вклады» — управляемый сценарий.
Кредитный риск
Почему отказывают без объяснений, что такое резерв на возможные потери и как риск формирует вашу ставку.
Ставка ЦБ
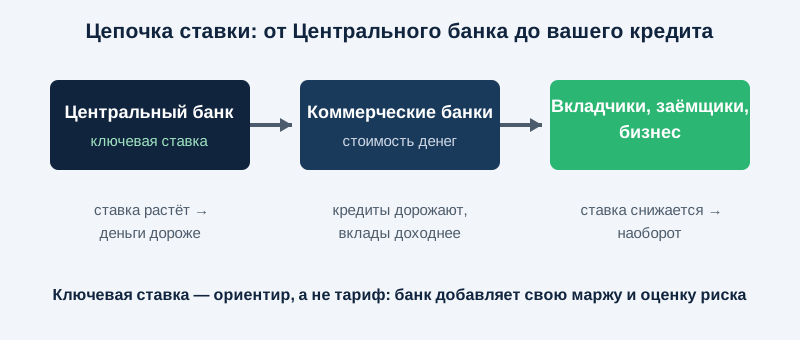
Цепочка от ключевой ставки до вашего кредита и вклада: как решения ЦБ доходят до личных финансов.
Цифровой рубль
Третья форма рубля: чем отличается от безнала и криптовалют, как устроены кошельки и что уже опробовано.
Каркас системы
| Элемент | Роль | Что о нём надо знать клиенту |
|---|---|---|
| Центральный банк | регулятор и кредитор банков, ключевая ставка | публикует ставку и решения — они двигают условия по вкладам и кредитам |
| Коммерческие банки | принимают вклады, выдают кредиты, ведут счета | работают под надзором ЦБ с нормативами |
| Система страхования вкладов | защита денег физлиц при отзыве лицензии | лимит 1,4 млн на банк, включая проценты |
| Скоринг и ПДН | оценка заёмщика и его долговой нагрузки | определяют решение и персональную ставку |
| 115-ФЗ | противодействие отмыванию и финансированию терроризма | основание запросов о происхождении денег и приостановок |
Почему у двух соседей ставки разные
Ставка складывается из стоимости денег для банка (а она следует за ключевой ставкой ЦБ), маржи и премии за риск конкретного заёмщика. Сосед с меньшей нагрузкой, длинной историей и зарплатой в этом же банке получает деньги дешевле — не потому что «повезло», а потому что банк статистически меньше рискует. Разбор механизма — в статьях о кредитном риске и ставке ЦБ.
Почему теория экономит деньги
Каждый раздел теории заканчивается практическим выводом: ликвидность объясняет лимиты и вопросы к операциям, кредитный риск — вашу ставку и отказы, ставка ЦБ — весь рынок сразу, цифровой рубль — будущее расчётов. Человек, который понимает систему, перестаёт воспринимать действия банка как произвол и начинает видеть в них закономерности — а закономерности можно планировать.
Ещё один практический мостик — налоги и госуслуги: банковский счёт сегодня — канал обязательных платежей (налоги, штрафы, пошлины), и понимание того, как эти списания устроены, избавляет от технических просрочек по причинам, не связанным с деньгами. Именно поэтому «скучная теория» этого раздела окупается быстрее, чем кажется: она описывает правила, по которым работают все продукты из остальных разделов сразу.
Практическое применение теории: разделы «Кредиты», «Вклады» и «РКО».
Частые вопросы
Зачем обычному человеку понимать, как работают банки?
Это переводит разговор с банком на другой уровень: понятно, почему ставка по кредиту не равна ключевой, почему вклады вдруг дорожают, почему банк может отказать без объяснений и зачем он просит документы о происхождении денег. Понимание системы снимает половину тревог и делает решения самостоятельными.
Банк может остаться без денег, если все потребуют вклады?
У банков есть нормативы ликвидности и резервные требования ЦБ именно против такого сценария, а система страхования вкладов гасит панику: в пределах лимита деньги вернуть гарантированно. Классические «набеги вкладчиков» обезврежены страховкой — очередь за деньгами теряет смысл в пределах 1,4 млн.
Откуда банк берёт деньги на кредиты?
Из трёх источников: вклады граждан, средства юрлиц на счетах и займы — в том числе у Центрального банка по ключевой ставке. Стоимость этих денег и определяет, сколько банк заплатит вам за вклад и возьмёт с вас за кредит: маржа между этими ценами — основной банковский бизнес.
Цифровой рубль — это криптовалюта?
Нет. Это третья форма национальной валюты — наряду с наличными и безналичными деньгами на счетах: эмитирует её Центральный банк, курс один к одному к обычному рублю, никакой волатильности и майнинга. Отличие от привычного безнала — устройство расчётов: деньги переводятся напрямую между кошельками, без банковского счёта как посредника хранения.