Страхование вкладов: что защищено и как
Государственная система страхования вкладов — главный стабилизатор доверия: она гарантирует возврат денег физлиц при отзыве у банка лицензии в пределах установленного лимита. Понимание её правил — базовая грамотность вкладчика.
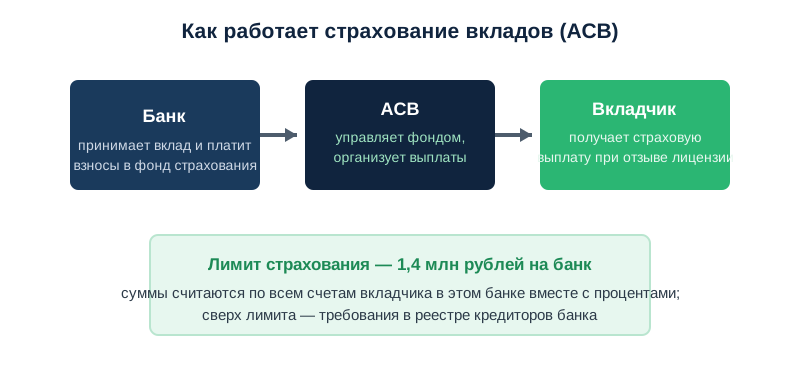
Правила системы — коротко
| Правило | Суть |
|---|---|
| Лимит на один банк | 1,4 млн ₽ по всем счетам и вкладам суммарно, включая проценты |
| Несколько банков | лимит действует в каждом банке отдельно |
| Валютные вклады | пересчёт в рубли по курсу на дату страхового случая |
| Сумма сверх лимита | требование в реестре кредиторов — удовлетворяется при расчётах с банком |
| Кто застрахован | физлица и ИП; для юрлиц защита по счетам не действует (компании — кредиторы второй очереди) |
| Стоимость для вкладчика | бесплатно: взносы в фонд платят банки |
Что не покрывает страховка
Первое — превышение лимита: если у вас 2 млн в одном банке, 1,4 млн вернётся как страховая выплата, остальное — через процедуру ликвидации банка, долго и без гарантий полной суммы. Второе — инвестиционные инструменты: паи, брокерские счета и структурные продукты застрахованы иначе или вовсе не застрахованы как вклады; «вкладоподобные» продукты с повышенной доходностью проверяйте на предмет, являются ли они вкладом юридически. Третий нюанс — счета, исключённые законом из перечня застрахованных.
Практика спокойного вкладчика
- Крупные суммы — по разным банкам, в пределах лимита в каждом.
- Проверяйте участие банка в системе страхования на официальном сайте АСВ перед открытием вклада.
- Храните договоры и выписки; актуальные контакты (телефон, e-mail) в банке упрощают выплаты.
- После новостей об отзыве лицензии не паникуйте: порядок выплат централизованный, деньги в пределах лимита возвращаются по графику системы.
Как оценить надёжность банка до открытия вклада — чек-лист в статье «Как проверить банк»; устройство самой системы банков и ликвидности — в разделе «Как работают банки».
Частые вопросы
Какие деньги защищены системой страхования?
Деньги физических лиц и индивидуальных предпринимателей во вкладах и на счетах банков — участников системы: срочные вклады, накопительные счета, текущие счета и дебетовые карты. Вместе с процентами, начисленными к дате страхового случая. Существуют законодательно установленные исключения — например, средства на счетах для предпринимательской деятельности определённых категорий и некоторые специализированные инструменты; актуальный перечень — в законе о страховании вкладов.
Лимит 1,4 млн — на вклад или на банк?
На один банк: все ваши вклады и счета в этом банке суммируются, выплате подлежит сумма с процентами, но не более лимита. Поэтому крупную сумму рациональнее держать в нескольких банках — по лимиту в каждом.
Что с валютными вкладами?
Они застрахованы в том же порядке: сумма пересчитывается в рубли по курсу на дату страхового случая, и лимит применяется к рублёвому эквиваленту. Курсовые колебания остаются вашим риском — страховка покрывает банкротство банка, а не движение валюты.
Как получить выплату, если у банка отозвали лицензию?
Закон отводит на старт выплат ограниченный срок после страхового случая: публикуются список банков-агентов и порядок обращений. На практике вкладчику достаточно паспорта: деньги выплачивают выбранным способом, включая перевод на счёт в другом банке. Заявления не нужны, если банк имеет ваши актуальные данные; следите за официальными сообщениями АСВ и ЦБ.