Капитализация процентов: сила сложного процента
Капитализация — присоединение начисленных процентов к сумме вклада, после чего новые проценты начисляются уже на увеличенную базу. Звучит скромно; на длинных сроках это главный двигатель накоплений.
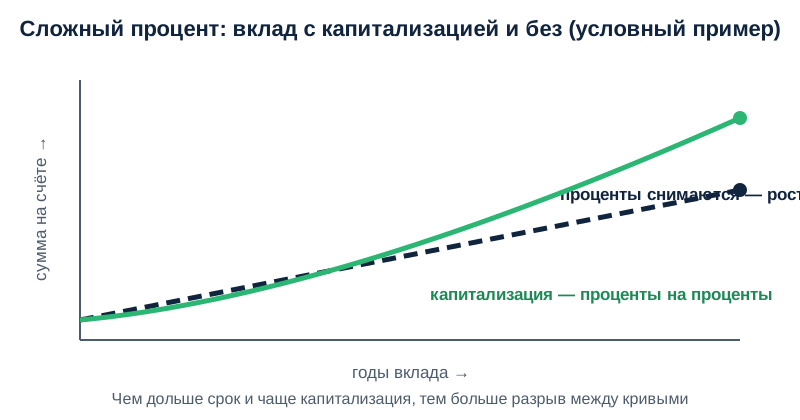
Три режима выплаты процентов
| Режим | Что происходит с процентами | Кому подходит |
|---|---|---|
| В конце срока | одна выплата при закрытии | короткий вклад под цель |
| Периодически на счёт/карту | доход доступен сразу, но не приумножается | когда проценты — планируемый доход |
| Капитализация | проценты остаются и работают | накопление на длинном горизонте |
Условный пример на числах
Возьмём вклад 300 000 ₽ на 3 года под условные 12% годовых для наглядности математики. Без капитализации годовой доход фиксирован: 36 000 ₽, за три года — 108 000 ₽. С ежемесячной капитализацией каждый месяц к сумме добавляется 1% (12 ÷ 12), и база растёт: к концу третьего года накопится около 128 500 ₽ процентов. Разница — примерно 20 000 ₽ — и есть работа сложного процента. Чем больше сумма, ставка и срок, тем шире разрыв между кривыми.
Как сравнивать предложения корректно
- Приводите всё к эффективной ставке: «12% с капитализацией» против «12,3% выплатой на счёт» решается пересчётом, а не словами.
- Смотрите частоту капитализации в договоре, а не в рекламе: ежемесячная и ежегодная — разные доходности.
- Помните про налог: процентный доход сверх необлагаемой суммы облагается НДФЛ — при больших суммах это часть расчёта. Необлагаемый лимит зависит от ключевой ставки, поэтому проверяйте актуальное значение на дату получения дохода.
Практический ориентир для выбора режима: если проценты вам нужны как регулярный доход — берите выплату на счёт; если цель — максимум к финальной дате, капитализация выигрывает на любом горизонте от года. Статистика запросов это подтверждает: большинство вкладчиков выбирают капитализацию и проигрывают только в одном случае — когда снимают вклад досрочно и теряют начисленное по условиям расторжения.
Ставки и налоги меняются — а вот формула сложного процента нет: она одинакова у всех банков, и именно она делает капитализацию вашим союзником на длинной дистанции. Связь ставок с экономикой — в статье о ставке ЦБ.
Частые вопросы
Капитализация — это всегда выгоднее?
При равной номинальной ставке — да: проценты присоединяются к сумме, и следующие начисления идут на большую базу. Но банки это знают: ставка вклада с капитализацией бывает чуть ниже, чем с выплатой на счёт. Сравнивать надо эффективную доходность, а не слово «капитализация» в буклете.
Что такое эффективная ставка?
Это годовая доходность с учётом капитализации — во сколько раз за год вырастает сумма относительно исходной. Сравнение вкладов корректно именно по эффективной ставке: она переводит разные конструкции в один измеримый показатель.
Частота капитализации сильно влияет?
Линейно — нет, ускоряюще — да: ежемесячная капитализация даёт больше годовой, а ежедневная больше ежемесячной, но разница между частыми режимами измеряется десятыми долями процента. Решает срок: на паре месяцев разница копеечная, на нескольких годах — заметная.
Как посчитать доход самому без банковского калькулятора?
По формуле сложного процента: сумма × (1 + ставка/частота)^(частота × годы). Для быстрой оценки работает «правило 72»: 72 делить на ставку — столько лет до удвоения суммы. Проверяйте банковские расчёты этими двумя инструментами — расхождения говорят об условиях, которые вы не учли.